Domain henkermaske.de kaufen?
Wir ziehen mit dem Projekt
henkermaske.de um.
Sind Sie am Kauf der Domain
henkermaske.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain henkermaske.de kaufen?
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
Ähnliche Suchbegriffe für Pkv
Top-Angebote
Produkte zum Begriff Pkv:
-
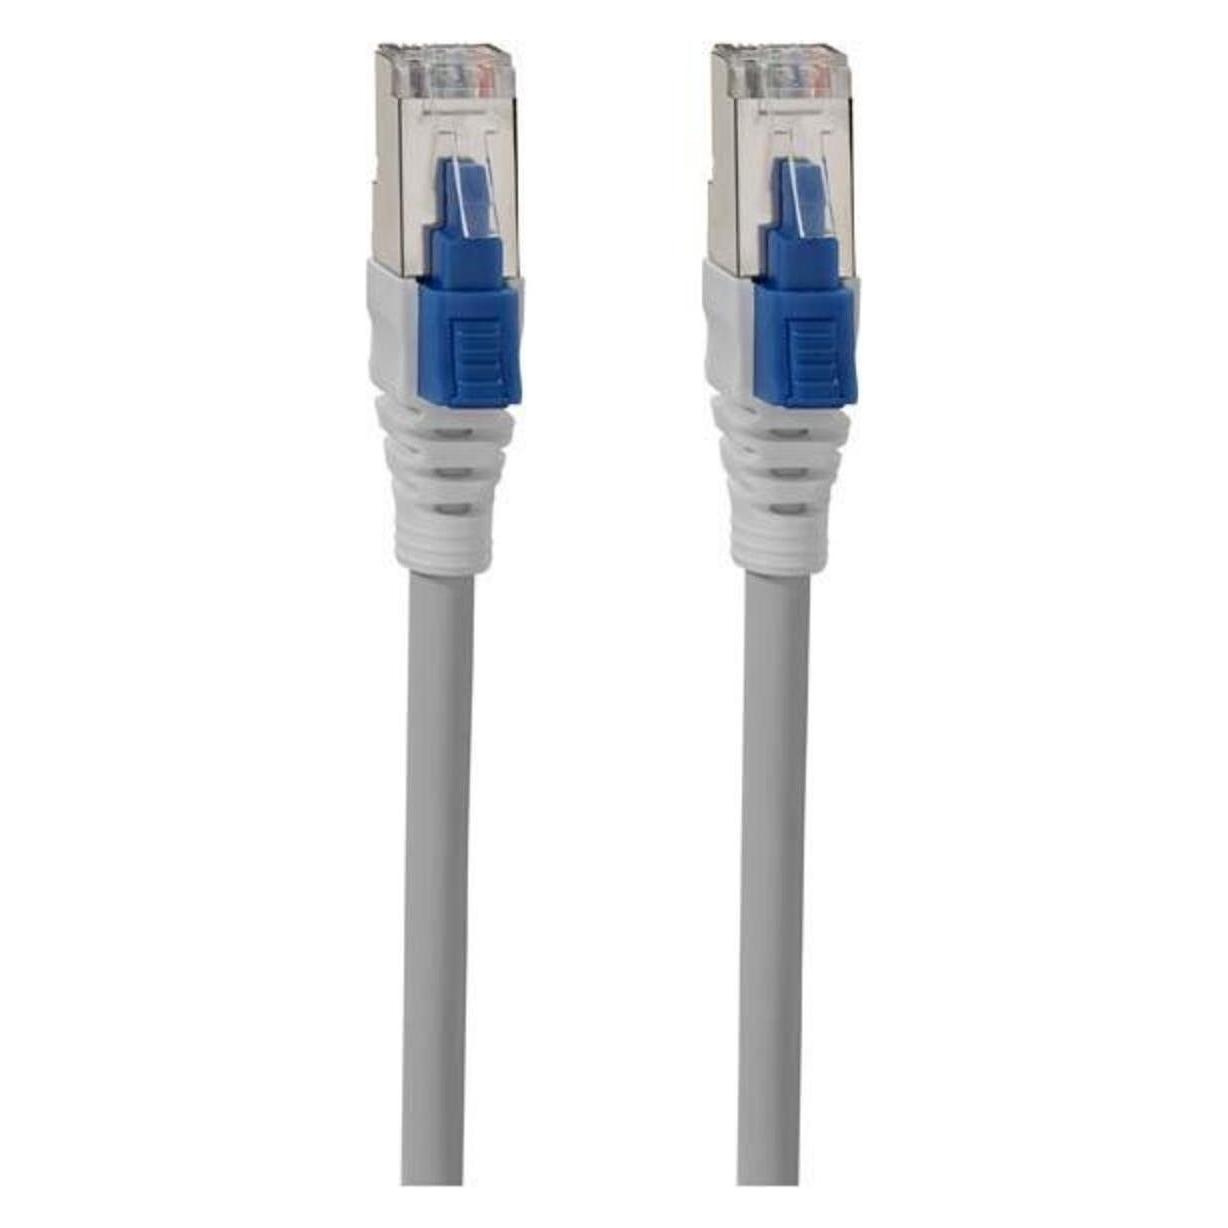
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
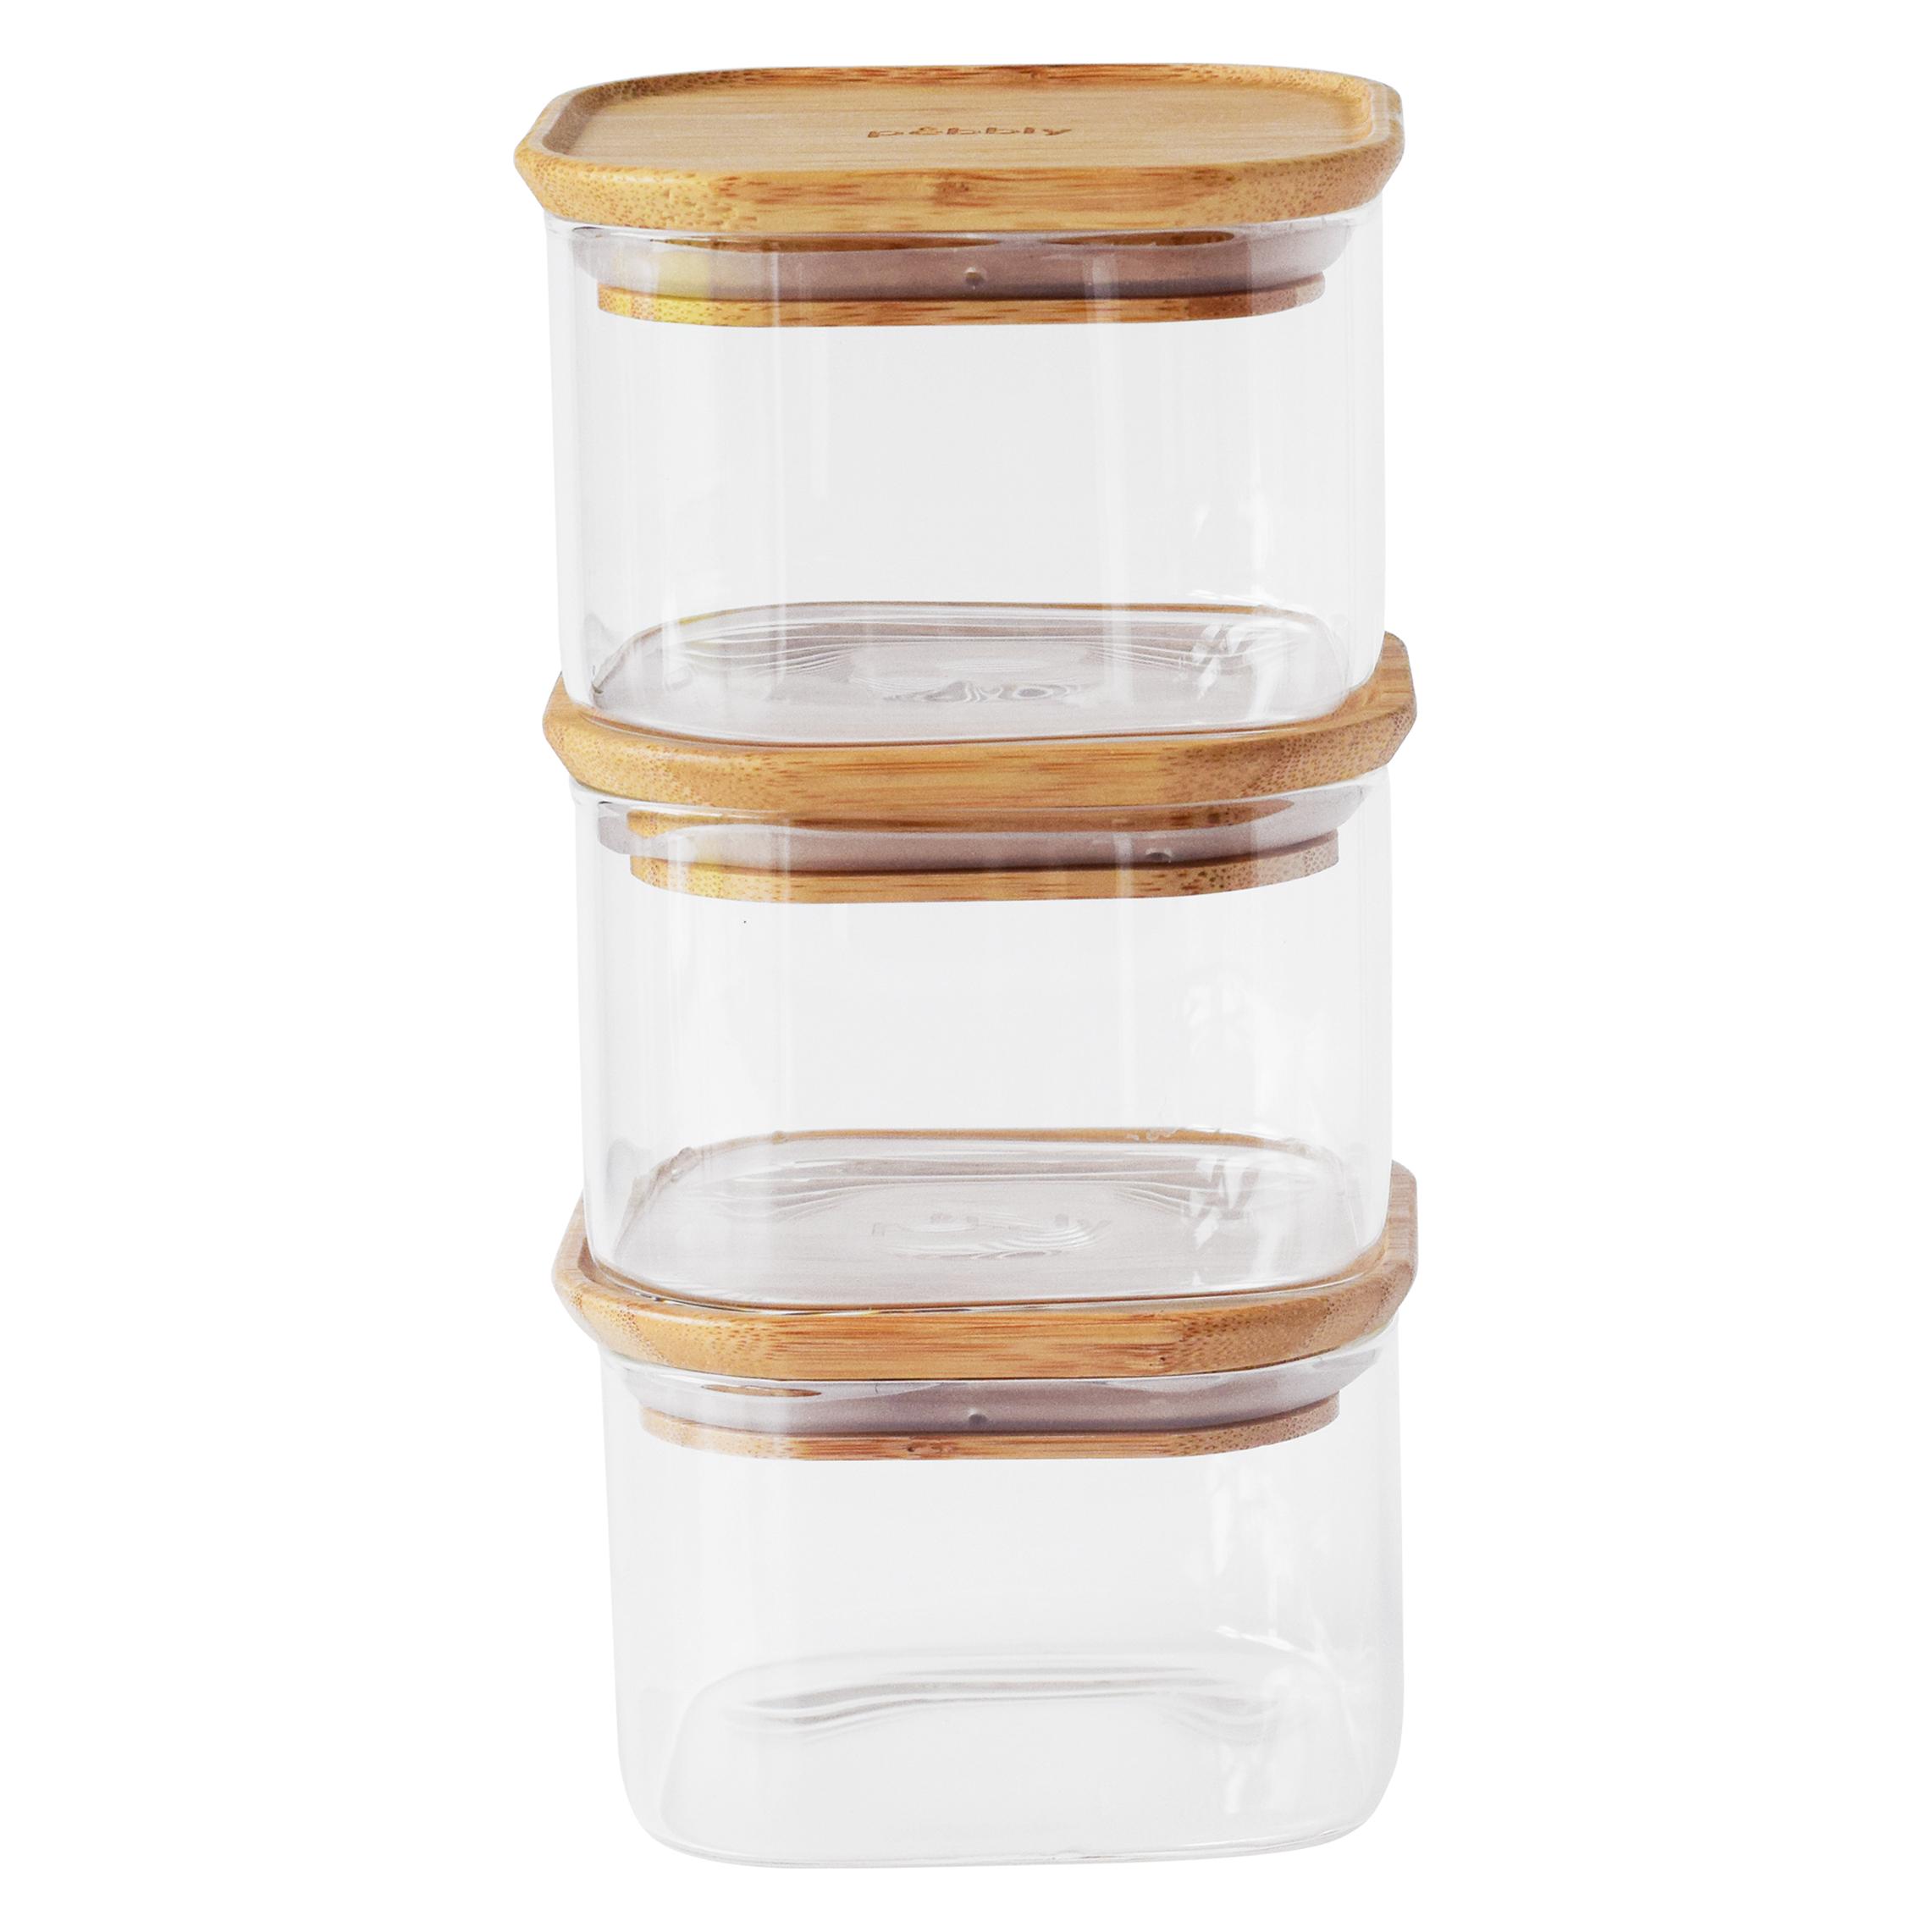
Pebbly PKV-034 Set mit 3 Glasdosen, 500 mlDosen-Set - Material der Dose: Glas, quadratisch, Dichtend, Stapelbar und BPA-frei, Deckel: Aufsetzbar, Material des Deckels: Bambus, geeignet für Spülmaschine, 3 Dosen Das Set mit 3 Glasdosen Pebbly PKV-034 erleichtert die Organisation der Zutaten in der Küche. Sie können die Behälter zum Aufbewahren von Mehl, Nudeln, Linsen, Haferflocken, Nüssen, Couscous, Kaffee,33,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
-
Welche PKV ist die beste?
Welche PKV ist die beste? Diese Frage lässt sich nicht pauschal beantworten, da die beste private Krankenversicherung für jeden individuell unterschiedlich sein kann. Es kommt darauf an, welche Leistungen und Services einem persönlich wichtig sind, wie hoch das Budget ist und welche individuellen Bedürfnisse man hat. Daher ist es ratsam, verschiedene Anbieter zu vergleichen und sich individuell beraten zu lassen, um die für sich beste PKV zu finden. Letztendlich hängt die Wahl der besten PKV von den persönlichen Vorlieben und Bedürfnissen ab. **
-
Wie hoch ist Basistarif PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist eine gesetzlich vorgeschriebene Mindestabsicherung für Personen, die aus ihrer bisherigen PKV aussteigen möchten oder müssen. Er bietet einen eingeschränkten Leistungsumfang zu einem reduzierten Beitrag. Die genaue Höhe des Beitrags für den Basistarif hängt von verschiedenen Faktoren ab, wie dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Tarif. Es gibt daher keine pauschale Antwort auf die Frage, wie hoch der Basistarif in der PKV ist. Interessierte sollten sich direkt bei den Versicherungsunternehmen informieren, um konkrete Angebote zu erhalten. **
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
Top-Angebote
Produkte zum Begriff Pkv:
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
-
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
-
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
Ähnliche Suchbegriffe für Pkv
-
Pebbly PKV-034 Set mit 3 Glasdosen, 500 mlDosen-Set - Material der Dose: Glas, quadratisch, Dichtend, Stapelbar und BPA-frei, Deckel: Aufsetzbar, Material des Deckels: Bambus, geeignet für Spülmaschine, 3 Dosen Das Set mit 3 Glasdosen Pebbly PKV-034 erleichtert die Organisation der Zutaten in der Küche. Sie können die Behälter zum Aufbewahren von Mehl, Nudeln, Linsen, Haferflocken, Nüssen, Couscous, Kaffee,33,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fesselkette Kostüm-Accessoire – EinheitsgrößeWenn Sie nach einem gruseligen und auffälligen Accessoire für ein Kostüm suchen, ist das Kostüm-Accessoire „Fuß- und Handfessel an Kette“ – Universalgröße die perfekte Wahl für Karneval, Halloween oder Mottopartys. Mit den kettenartig verbundenen Fessel-Enden lassen sich Gefangenen-, Monster-, Horror- oder Zombie-Kostüme im Handumdrehen effektvoll ergänzen. Dank der Universalgröße passt das Accessoire zu den meisten Erwachsenen- und größeren Kinderkostümen. Produkteigenschaften: Marke: Godan Produktkategorie: Kostüm-Accessoire Empfohlenes Alter: ab 14 Jahren Hauptfunktion: Dekoration von Kostümen, Stimmungselement für Karnevals- und Halloweenpartys Material: Kunststoff Weitere wichtige Eigenschaft: Fessel- und Ketten-Accessoire in Universalgröße Das Kostüm-Accessoire „Fuß- und Handfessel an Kette“ ist ein stabil wirkendes, dabei aber leichtes Kunststoff-Spielaccessoire, das Gefangenen-, Häftlings-, Zombie- oder Wärter-Kostüme eindrucksvoll abrundet. Die an Handschellen erinnernden Ringe und die dazwischen liegende Kette imitieren eine echte Eisenkette und sorgen so auf Fotos und auf der Bühne für eine starke Wirkung, während das Accessoire für Kinder und Erwachsene angenehm zu tragen bleibt. Das Kostüm-Accessoire hat eine Universalgröße und kann ohne zusätzliche Befestigung oder Einstellung von den meisten Personen verwendet werden. Das leichte Material schont Handgelenke und Schultern, sodass das Tragen auch über einen längeren Zeitraum nicht unangenehm wird. Es ist für den Innenbereich gedacht und passt deshalb hervorragend zu Hauspartys, Schulkarneval, Theateraufführungen und Cosplay-Events. Das Spielzeug ist nicht nur ein Blickfang, sondern hilft Kindern auch dabei, in Rollen zu schlüpfen, Geschichten auszudenken und Szenen nachzuspielen. So werden Fantasie, Improvisationsfähigkeit und das gemeinsame Spiel gefördert. Die auffällige, aber dennoch sichere Kunststoff-Ausführung hat außerdem den Vorteil, dass sie sich nicht kalt anfühlt, nicht rostet und keine Spuren auf der Kleidung hinterlässt. Für wen ist es geeignet? Das Kostüm-Accessoire „Fuß- und Handfessel an Kette“ wird vor allem für Jugendliche ab 14 Jahren und Erwachsene empfohlen, die ein Gefangenen-, Horror-, Monster-, Piraten- oder Häftlingskostüm noch realistischer wirken lassen möchten. Es ist ideal für Karnevalsveranstaltungen, Halloweenpartys, Mottogeburtstage und Amateur-Theateraufführungen. Es passt besonders gut zu Kindern und Teenagern, die gerne in verschiedene Rollen schlüpfen, Figuren darstellen und auffällige Kostüm-Accessoires mit starkem visuellen Effekt mögen. Die Anwendung ist ganz einfach: anlegen – und das Kostüm ist komplett; Batterien oder weiteres Zubehör werden nicht benötigt. Verpackungsgröße: 36 x 36 x 36 cm3,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche PKV ist die beste?
Welche PKV ist die beste? Diese Frage lässt sich nicht pauschal beantworten, da die beste private Krankenversicherung für jeden individuell unterschiedlich sein kann. Es kommt darauf an, welche Leistungen und Services einem persönlich wichtig sind, wie hoch das Budget ist und welche individuellen Bedürfnisse man hat. Daher ist es ratsam, verschiedene Anbieter zu vergleichen und sich individuell beraten zu lassen, um die für sich beste PKV zu finden. Letztendlich hängt die Wahl der besten PKV von den persönlichen Vorlieben und Bedürfnissen ab. **
-
Wie hoch ist Basistarif PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist eine gesetzlich vorgeschriebene Mindestabsicherung für Personen, die aus ihrer bisherigen PKV aussteigen möchten oder müssen. Er bietet einen eingeschränkten Leistungsumfang zu einem reduzierten Beitrag. Die genaue Höhe des Beitrags für den Basistarif hängt von verschiedenen Faktoren ab, wie dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Tarif. Es gibt daher keine pauschale Antwort auf die Frage, wie hoch der Basistarif in der PKV ist. Interessierte sollten sich direkt bei den Versicherungsunternehmen informieren, um konkrete Angebote zu erhalten. **
-
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
-
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.