Domain henkermaske.de kaufen?
Wir ziehen mit dem Projekt
henkermaske.de um.
Sind Sie am Kauf der Domain
henkermaske.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain henkermaske.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Anonymität und Gesellschaft Bd. II, Fachbücher von Felix KellerGesellschaft ist Ordnung. Die Beschreibung, Identifikation und Kartierung von Realitäten erzeugen jedoch unmarkierte Zonen, die Teil der Gesellschaft sind, aber Ambivalenzen und Indeterminiertheiten hervorrufen, die ungelöst bleiben. Die Erfindung der Anonymität, die Gegenstand des ersten Bandes dieser Studie ist, schafft gleichzeitig einen Raum für hitzige Debatten über die Legitimität und die Folgen von Anonymität. Diese Diskussionen geben Einblicke in Versuche, die Gesellschaft symbolisch zu ordnen, aus denen neue Instabilitäten entstehen. Der zweite Band behandelt die aktuelle Konstellation: den Versuch, Anonymität wissenschaftlich zu fassen. Die Sozialwissenschaften, insbesondere rund um die Chicago School, entdecken die soziale Funktionalität der Anonymität und etablieren das Konzept als grundlegende Kategorie des Sozialen. Diese neue Perspektive schafft eine eigene Form von soziologischer Ästhetik an dem Punkt des Bruchs zwischen Individuum und Gesellschaft, wobei Mittel wie dokumentarische Fotografie genutzt werden. Anonymität erreicht die inneren Territorien des Selbst und wird zum generischen Prinzip des Erkennens der Welt in der Phänomenologie. Im Verlauf des Wissenschaftsprozesses erfährt Anonymität eine Normalisierung. Gleichzeitig scheitern die Versuche, das Prinzip der Anonymität letztlich zu definieren. Anonymität, die definiert werden könnte, würde aufhören, Anonymität zu sein, wie Jaspers erkannte. In diesem Kontext wird Anonymität sichtbar zu einer Utopie, die die Idee von Orten repräsentiert, die nicht der sozialen Ordnung unterliegen und somit der Erfassung und Beschreibbarkeit entziehen. Dieser utopische Moment erhält neues Material mit dem Aufkommen digitaler Räume. Das Internet befeuert die Vorstellung einer anarchischen, neuen Form der Sozialisierung. Doch die Utopie der Anonymität wird zunehmend zur Grundlage einer neuen Mythologie in der digitalen Welt. Diese theoretische und wissensgeschichtliche Studie bietet die Möglichkeit, sich mit diesen Ideen auseinanderzusetzen und sie zu hinterfragen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität in Briefen des 18. und 19. J, FachbücherEpistolare Anonymität ist im Gegensatz zu anonymer Autorschaft bislang kaum untersucht worden. Auf den ersten Blick scheint Anonymität für epistolares Schreiben keine grosse Relevanz zu besitzen. Im Gegensatz zu literarischen Texten weiss man in Briefwechseln meist immer, mit wem man es zu tun hat. Persönliche und konkrete Adressierung ist eine Voraussetzung für das Versenden und Empfangen von Briefen. Foucaults (nicht nur) in der Briefforschung viel diskutiertes Statement, dass ein Brief keinen Autor, sondern vielmehr einen Unterzeichner ("signataire") habe, unterstützt diese Annahme. Doch ist das wirklich so? Bietet der private Brief in seiner medialen Flexibilität und Mehrdimensionalität neben vielfältigen Möglichkeiten der Variation und Inszenierung des eigenen Selbst nicht auch Gradierungen einer relativen Anonymität Raum? Und zwar im Sinne einer Vorläufigkeit, partiellen Identifikation und Adressierung unterschiedlicher Personenkreise, denen der Name von Autoren, Verfassern, Werken oder anderen Entitäten eben bekannt ist oder nicht? Hier setzt der Band an und nimmt das Phänomen von Anonymität in Briefen in den Blick. Das Verhältnis von öffentlicher Anonymität und privater bzw. nicht-öffentlicher Kommunikation sowie die Durchlässigkeit zwischen epistolarer und gedruckter Kommunikation steht ebenso im Zentrum wie spezifische Strategien der Anonymisierung in Briefen und Potenziale der digitalen Humanwissenschaften.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **


Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität und Gesellschaft Bd. I, Fachbücher von Felix KellerGesellschaft ist Ordnung. Doch jede Ordnung kennt auch Unordnung und Anarchie: etwas, das nicht benannt werden kann, das Namenlose. Ein Name für dieses Namenlose musste zuerst erfunden werden: Anonymität. Dies bildet die Grundlage für heftige Streitigkeiten, Such- und Jagdstrategien sowie Utopien, die moderne Gesellschaften seit ihren Anfängen begleiten und irritieren. Diskurse der Anonymität entstehen in Zeiten sozialer Umwälzungen und technischer Revolutionen, um neu auftauchende Realitäten zu benennen und zu kartieren. Die Beschreibungen, Identifikationen und Klassifikationen produzieren jedoch nur das, was Anonymität überhaupt erst möglich macht: unmarkierte Zonen, die zugleich Zonen der Instabilität und Ambivalenz sind. Der erste Band dieser Studie entwickelt einen theoretischen Rahmen, indem er gängige Theorien von Namen auf den Kopf stellt und sie in eine Theorie des Namenlosen umformuliert. Dieser theoretische Horizont bildet den Hintergrund für die Frage nach dem technisch-sozialen Kontext, in dem Anonymität geformt wurde. Dies geschieht im Bereich der Textproduktion und dem Versuch, eine Ordnung von Texten, Wissen und Fiktionen zu etablieren und zu kontrollieren. In der Presse werden immer wieder heftige Debatten über die Bedeutung und Legitimität des Rechts auf Unterschrift und über Veröffentlichungen anonymer Stimmen entfacht. Ebenso schafft die Erfindung von sociétés anonymes (Aktiengesellschaften) Krisen der Kontrolle angesichts anonym zirkulierenden Kapitals. Nur allmählich zieht die Präsenz unbekannter Menschen in Städten Aufmerksamkeit auf sich. Hier wird eine spezifische Konstellation erwachender Diskurse der Anonymität deutlich: Die Menschen kennen sich sehr gut, doch die kontrollierende Beschreibung der scheinbar anarchischen Gesellschaft und ihrer gefährlichen Klassen versagt. Was zu bürokratischer Überförderung führt, erfreut die Literatur. Die Erfindung der Anonymität eröffnete Zonen der Unentschlossenheit und Ambivalenz, die bis heute bestehen bleiben. Die vorliegende Studie bietet Mittel, um ihre Unvermeidbarkeit zu verstehen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität und Gesellschaft Bd. II, Fachbücher von Felix KellerGesellschaft ist Ordnung. Die Beschreibung, Identifikation und Kartierung von Realitäten erzeugen jedoch unmarkierte Zonen, die Teil der Gesellschaft sind, aber Ambivalenzen und Indeterminiertheiten hervorrufen, die ungelöst bleiben. Die Erfindung der Anonymität, die Gegenstand des ersten Bandes dieser Studie ist, schafft gleichzeitig einen Raum für hitzige Debatten über die Legitimität und die Folgen von Anonymität. Diese Diskussionen geben Einblicke in Versuche, die Gesellschaft symbolisch zu ordnen, aus denen neue Instabilitäten entstehen. Der zweite Band behandelt die aktuelle Konstellation: den Versuch, Anonymität wissenschaftlich zu fassen. Die Sozialwissenschaften, insbesondere rund um die Chicago School, entdecken die soziale Funktionalität der Anonymität und etablieren das Konzept als grundlegende Kategorie des Sozialen. Diese neue Perspektive schafft eine eigene Form von soziologischer Ästhetik an dem Punkt des Bruchs zwischen Individuum und Gesellschaft, wobei Mittel wie dokumentarische Fotografie genutzt werden. Anonymität erreicht die inneren Territorien des Selbst und wird zum generischen Prinzip des Erkennens der Welt in der Phänomenologie. Im Verlauf des Wissenschaftsprozesses erfährt Anonymität eine Normalisierung. Gleichzeitig scheitern die Versuche, das Prinzip der Anonymität letztlich zu definieren. Anonymität, die definiert werden könnte, würde aufhören, Anonymität zu sein, wie Jaspers erkannte. In diesem Kontext wird Anonymität sichtbar zu einer Utopie, die die Idee von Orten repräsentiert, die nicht der sozialen Ordnung unterliegen und somit der Erfassung und Beschreibbarkeit entziehen. Dieser utopische Moment erhält neues Material mit dem Aufkommen digitaler Räume. Das Internet befeuert die Vorstellung einer anarchischen, neuen Form der Sozialisierung. Doch die Utopie der Anonymität wird zunehmend zur Grundlage einer neuen Mythologie in der digitalen Welt. Diese theoretische und wissensgeschichtliche Studie bietet die Möglichkeit, sich mit diesen Ideen auseinanderzusetzen und sie zu hinterfragen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität in Briefen des 18. und 19. J, FachbücherEpistolare Anonymität ist im Gegensatz zu anonymer Autorschaft bislang kaum untersucht worden. Auf den ersten Blick scheint Anonymität für epistolares Schreiben keine grosse Relevanz zu besitzen. Im Gegensatz zu literarischen Texten weiss man in Briefwechseln meist immer, mit wem man es zu tun hat. Persönliche und konkrete Adressierung ist eine Voraussetzung für das Versenden und Empfangen von Briefen. Foucaults (nicht nur) in der Briefforschung viel diskutiertes Statement, dass ein Brief keinen Autor, sondern vielmehr einen Unterzeichner ("signataire") habe, unterstützt diese Annahme. Doch ist das wirklich so? Bietet der private Brief in seiner medialen Flexibilität und Mehrdimensionalität neben vielfältigen Möglichkeiten der Variation und Inszenierung des eigenen Selbst nicht auch Gradierungen einer relativen Anonymität Raum? Und zwar im Sinne einer Vorläufigkeit, partiellen Identifikation und Adressierung unterschiedlicher Personenkreise, denen der Name von Autoren, Verfassern, Werken oder anderen Entitäten eben bekannt ist oder nicht? Hier setzt der Band an und nimmt das Phänomen von Anonymität in Briefen in den Blick. Das Verhältnis von öffentlicher Anonymität und privater bzw. nicht-öffentlicher Kommunikation sowie die Durchlässigkeit zwischen epistolarer und gedruckter Kommunikation steht ebenso im Zentrum wie spezifische Strategien der Anonymisierung in Briefen und Potenziale der digitalen Humanwissenschaften.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
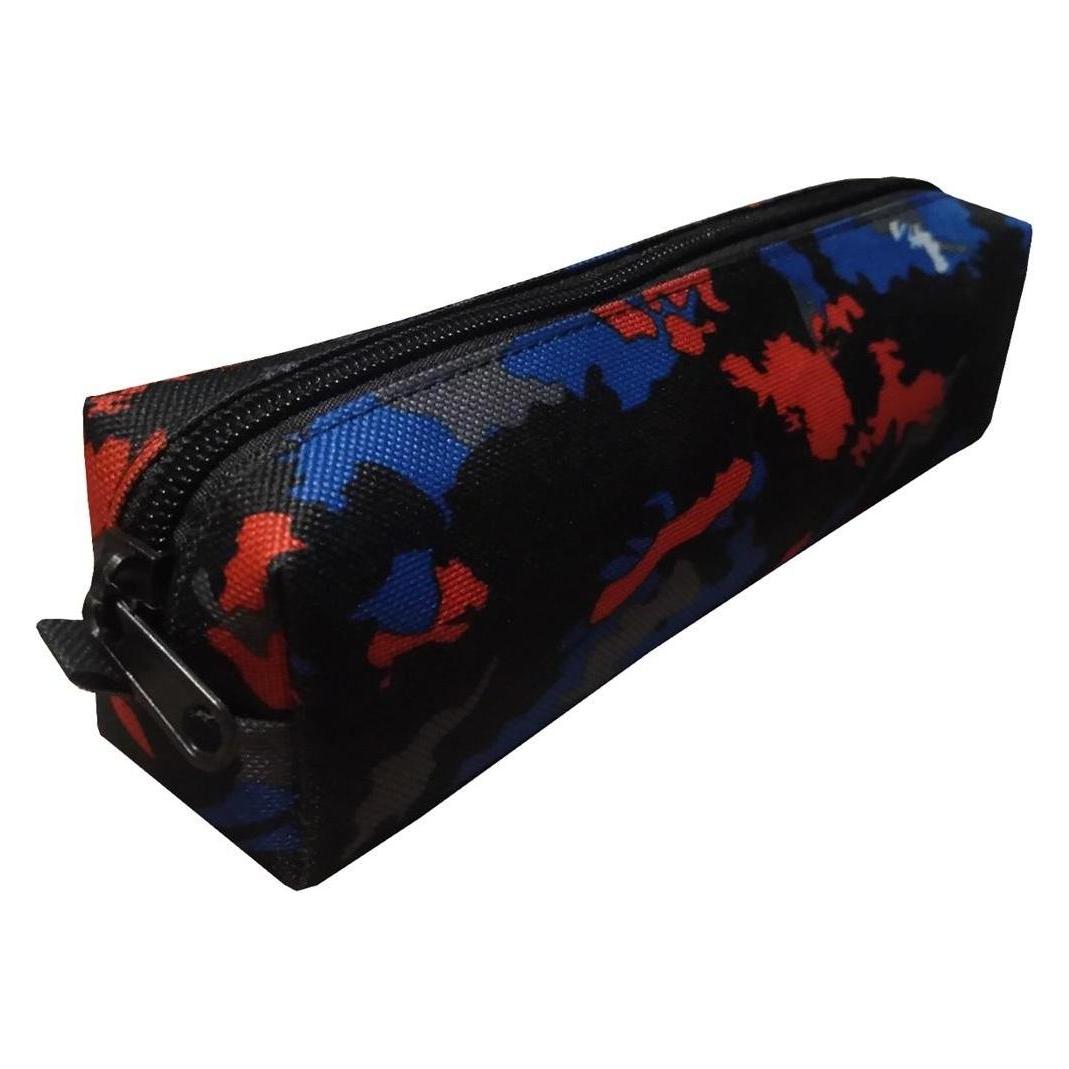
INF Kühlende Radmütze für Herren TarnungDiese Radmütze aus Eisseide bietet optimalen Komfort und Leistung bei Outdoor-Aktivitäten. Sie besteht aus atmungsaktivem und feuchtigkeitsableitendem Eisseidengewebe, das Ihren Kopf effektiv kühl hält. Atmungsaktiv und komfortabel: Diese aus hochwertiger Eisseide gefertigte Radmütze bietet außergewöhnliche Atmungsaktivität, optimale Luftzirkulation und hält Ihren Kopf auch bei intensiven Radtouren kühl. Feuchtigkeitsableitend und schnelltrocknend: Die feuchtigkeitsableitenden Eigenschaften des Eisseidenmaterials leiten Schweiß effektiv von Ihrer Haut ab und sorgen für ein frisches und angenehmes Tragegefühl. Das schnelltrocknende Gewebe sorgt dafür, dass die Mütze schnell trocknet und verhindert so die Bildung von Bakterien und Gerüchen. Vielseitig und praktisch: Diese Radmütze passt bequem unter Helme und ist somit die perfekte Wahl für Motorrad- und Radtouren sowie andere Outdoor-Aktivitäten. Sie kann auch allein als stylische und funktionale Kopfbedeckung getragen werden. Spezifikationen: Größe: 24x15x0,1cm Material: Eisseide Das Paket beinhaltet: 1 x Fahrradkappe8,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.